


Banyak orang menunda membangun rumah karena merasa harus punya dana penuh dulu sebelum mulai, padahal menunggu sampai dana benar-benar cukup untuk membangun rumah utuh bisa memakan waktu bertahun-tahun, bahkan bisa jadi tidak pernah benar-benar “cukup” karena kebutuhan hidup lain terus berjalan. Padahal, membangun rumah sebenarnya tidak harus dilakukan sekaligus. Banyak keluarga yang berhasil punya rumah layak huni justru dengan cara membangunnya bertahap, disesuaikan dengan kemampuan dana yang ada di setiap periode.
Kenapa Strategi Bangun Bertahap Masuk Akal?
Membangun rumah sekaligus memang ideal kalau dananya tersedia penuh, tapi menunggu dana terkumpul seluruhnya sebelum mulai membangun sering kali membuat rencana tidak pernah terealisasi. Sebaliknya, dengan strategi bertahap, keluarga bisa mulai membangun begitu dana untuk tahap pertama sudah siap, lalu melanjutkan ke tahap berikutnya seiring dana kembali terkumpul, entah dari tabungan maupun tambahan pembiayaan.
Pendekatan ini juga memberi fleksibilitas untuk menyesuaikan rencana di tengah jalan, misalnya kalau ada perubahan kebutuhan atau prioritas keluarga yang berubah seiring waktu.
Menentukan Tahapan Pembangunan yang Realistis
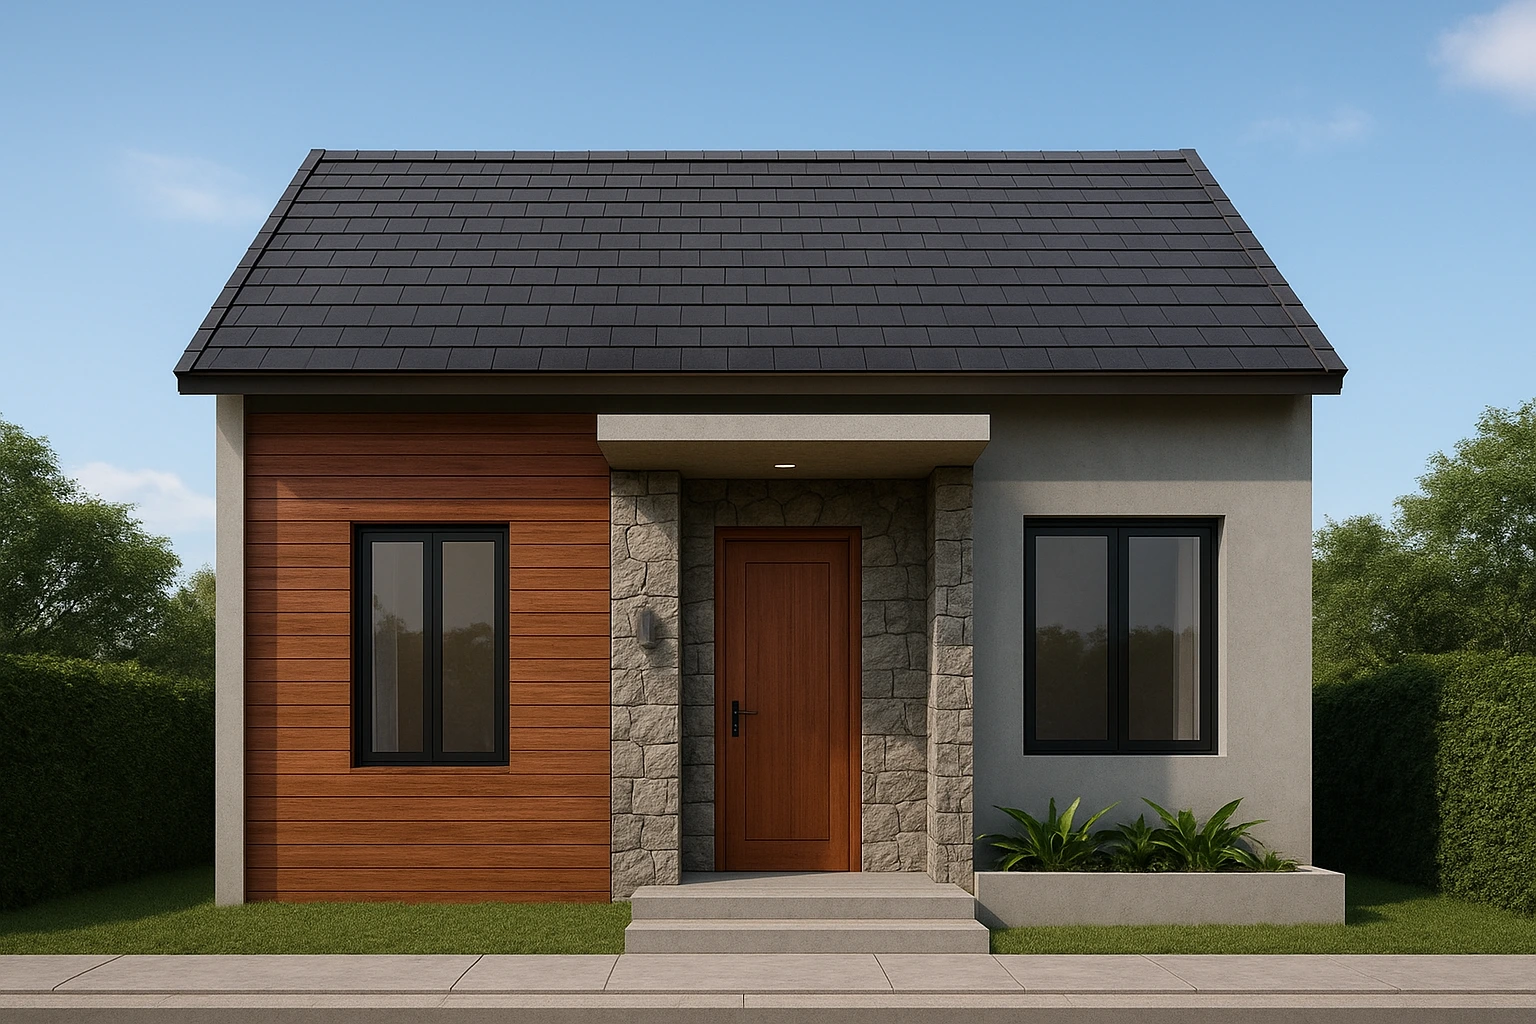
Langkah pertama adalah membagi rencana pembangunan menjadi tahapan yang jelas prioritasnya. Tahap pertama biasanya difokuskan pada struktur utama yang paling penting, seperti pondasi, dinding, dan atap, sehingga rumah sudah bisa ditempati meski belum seluruhnya rampung. Tahap berikutnya bisa difokuskan pada penyelesaian interior, seperti keramik, plafon, dan pengecatan, lalu tahap selanjutnya untuk penambahan ruangan atau fasilitas tambahan sesuai kebutuhan yang berkembang.
Menyusun tahapan seperti ini penting supaya rumah tetap fungsional di setiap fase, bukan sekadar bangunan setengah jadi yang belum bisa dipakai sama sekali.
Bagaimana Pembiayaan Syariah Mendukung Pembangunan Bertahap?
Untuk pembangunan rumah, akad bank syariah biasanya jadi skema yang paling sesuai, karena sifatnya memang berbasis pesanan dengan pencairan dana yang bisa disesuaikan dengan progres pembangunan. Ini artinya, pembiayaan tidak harus dicairkan sekaligus di awal, melainkan bisa disesuaikan dengan tahapan yang sudah direncanakan, sehingga kewajiban cicilan juga bisa disusun mengikuti tahapan tersebut, bukan langsung membebani sejak tahap pertama untuk seluruh rencana pembangunan.
BPRS ALMASOEM menghadirkan opsi pembiayaan untuk kebutuhan pembangunan rumah semacam ini melalui produk Pembiayaan Masoem iB, yang bisa disesuaikan dengan tahapan dan kebutuhan pembangunan masing-masing nasabah.
Kombinasi Tabungan dan Pembiayaan di Setiap Tahap
Strategi yang sering berhasil adalah mengombinasikan tabungan yang ada dengan pembiayaan untuk menutup selisih di setiap tahap. Misalnya, untuk tahap struktur utama, sebagian bisa ditutup dari tabungan yang sudah terkumpul, sementara sisanya diajukan lewat pembiayaan. Begitu tahap tersebut selesai dan dicicil, keluarga bisa kembali menabung untuk tahap berikutnya, sambil mempertimbangkan apakah perlu pembiayaan tambahan atau cukup dari tabungan yang terkumpul.
Menghindari Rumah yang Mangkrak di Tengah Jalan
Salah satu risiko strategi bangun bertahap adalah pembangunan yang terhenti terlalu lama di tengah jalan karena dana tahap berikutnya belum siap, sehingga rumah dibiarkan setengah jadi dalam waktu lama. Untuk menghindari ini, penting merencanakan setiap tahap dengan estimasi waktu yang realistis, dan memastikan ada sumber dana yang cukup jelas sebelum memulai tahap berikutnya, baik dari tabungan maupun pembiayaan yang sudah direncanakan sejak awal.
Dokumen yang Perlu Disiapkan
Untuk mengajukan pembiayaan bangun rumah bertahap, dokumen yang umumnya dibutuhkan meliputi identitas diri yang masih berlaku, dokumen kepemilikan tanah, serta rencana anggaran biaya (RAB) yang disusun per tahapan, bukan hanya total keseluruhan, supaya lembaga keuangan bisa memahami kebutuhan pencairan di setiap fase.
Tahapan Mengajukan Pembiayaan
Mulai dengan menyusun rencana pembangunan bertahap beserta estimasi biaya di setiap fase. Pilih lembaga keuangan syariah yang jelas diawasi oleh OJK dan Bank Indonesia. Konsultasikan skema pencairan bertahap sesuai rencana pembangunan dengan petugas bank. Lengkapi dokumen yang diminta dan ikuti proses verifikasi, termasuk survei ke lokasi. Terakhir, pastikan seluruh rincian margin dan jadwal pencairan tiap tahap sudah dijelaskan secara terbuka sebelum akad ditandatangani.
Jangan Lupa Cek Legalitas Lembaganya
Sebelum mengajukan ke lembaga manapun, pastikan tiga hal: apakah lembaganya diawasi resmi oleh OJK dan BI, apakah simpanan nasabahnya dijamin oleh Lembaga Penjamin Simpanan (LPS), dan bagaimana rekam jejak operasionalnya selama ini.
BPRS ALMASOEM, Bank Perekonomian Rakyat Syariah yang berbasis di Jawa Barat, telah beroperasi lebih dari dua dekade, diawasi oleh OJK dan BI, serta menjadi peserta penjaminan LPS. Rekam jejak yang panjang seperti ini bisa jadi pertimbangan penting, mengingat pembangunan rumah bertahap biasanya berlangsung dalam jangka waktu yang tidak sebentar.
Penutup
Tidak punya dana penuh di awal bukan berarti harus menunda selamanya untuk punya rumah sendiri. Dengan strategi bangun bertahap yang direncanakan matang dan didukung pembiayaan syariah yang pencairannya bisa disesuaikan dengan progres pembangunan, rumah impian tetap bisa terwujud secara realistis, sesuai kemampuan finansial masing-masing keluarga.
Bagi keluarga di Jawa Barat yang sedang merencanakan pembangunan rumah bertahap dengan skema syariah, almasoembank.co.id menyediakan informasi lengkap seputar produk pembiayaan yang dapat disesuaikan dengan kebutuhan Anda.